比特币自我托管导致 2026 年税务申报出现成本基础盲点
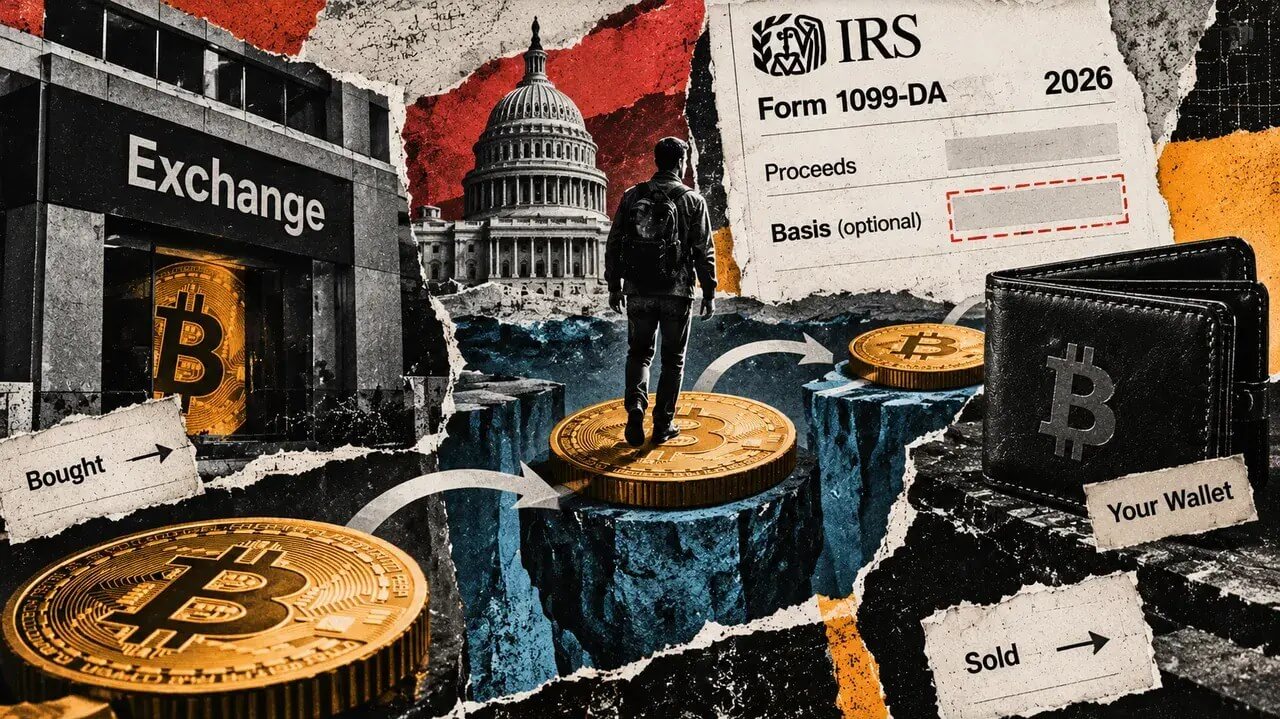
对于 2026 年美国税务申报,比特币投资者若将资产从交易所提现至个人钱包后再转回原账户出售,该交易可能被归类为“非覆盖资产”,导致经纪商的成本基础申报变为自愿性质。尽管销售收益仍需报告,但由于缺乏强制性的成本基础追踪,投资者在计算收益时可能面临记录不一致的问题。IRS 发布的 2026 年 1099-DA 表格说明明确了这一界限,即只有在同一托管账户内持续持有的资产才属于强制申报范畴。
摘要由 AI 依据原文撰写,并非投资建议。
 CoinScoop汇集全球加密货币新闻
对于 2026 年美国税务申报,比特币投资者若将资产从交易所提现至个人钱包后再转回原账户出售,该交易可能被归类为“非覆盖资产”,导致经纪商的成本基础申报变为自愿性质。尽管销售收益仍需报告,但由于缺乏强制性的成本基础追踪,投资者在计算收益时可能面临记录不一致的问题。IRS 发布的 2026 年 1099-DA 表格说明明确了这一界限,即只有在同一托管账户内持续持有的资产才属于强制申报范畴。
摘要由 AI 依据原文撰写,并非投资建议。